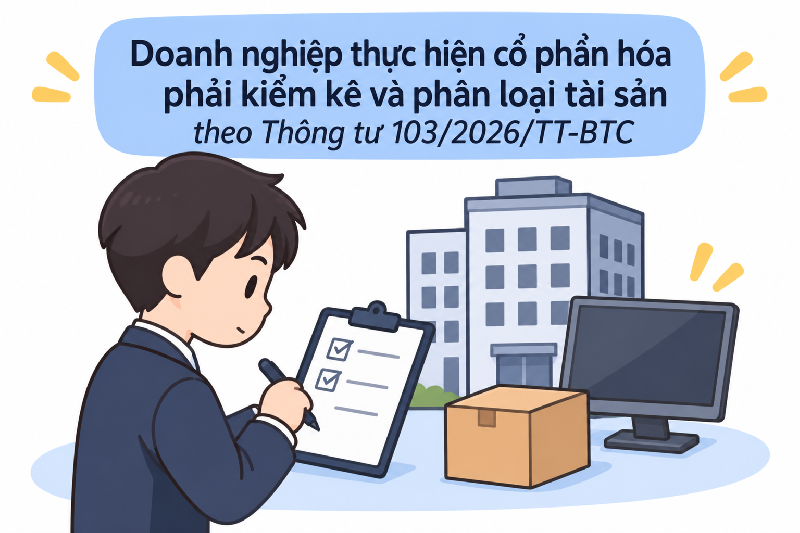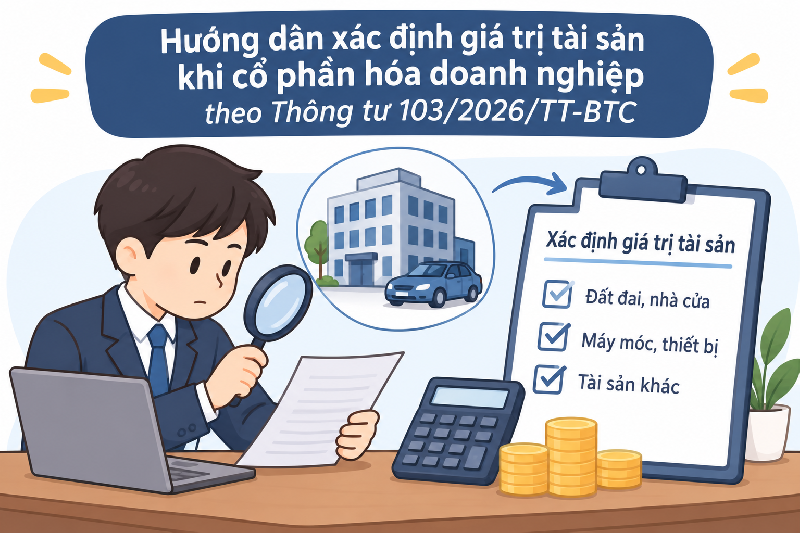
Theo khoản 1 đến khoản 4 Điều 6 Thông tư số 103/2026/TT-BTC, giá trị tài sản khi cổ phần hóa doanh nghiệp được xác định căn cứ vào giá thị trường, chất lượng còn lại, kết quả kiểm quỹ hoặc số dư đã đối chiếu, xác nhận, tùy từng nhóm tài sản. Giá thị trường được xác định bằng đồng Việt Nam tại thời điểm xác định giá trị doanh nghiệp. Khoản 1 Điều 6 yêu cầu giá thị trường của tài sản được xác định theo danh mục từng tài sản đang theo dõi trên sổ sách kế toán của doanh nghiệp. Đối với tài sản hiện vật, điểm a khoản 2 Điều này quy định chỉ đánh giá lại những tài sản mà công ty cổ phần tiếp tục sử dụng. Trước khi xác định giá trị, điểm a khoản 1 Điều 3 yêu cầu doanh nghiệp cổ phần hóa phối hợp với tổ chức tư vấn kiểm kê, lập bảng kê xác định đúng số lượng, hiện trạng thực tế, chất lượng và giá trị sổ sách của tài sản đang quản lý, sử dụng. Doanh nghiệp đồng thời phải kiểm quỹ tiền mặt, đối chiếu tiền gửi ngân hàng và xác định tài sản, tiền mặt thừa, thiếu so với sổ kế toán.
Giá trị tài sản hiện vật được xác định theo điểm b khoản 2 Điều 6 Thông tư. Giá thị trường của tài sản hiện vật bằng nguyên giá tính theo giá thị trường tại thời điểm xác định giá trị doanh nghiệp nhân với chất lượng còn lại của tài sản tại thời điểm xác định giá trị doanh nghiệp. Về nguyên giá, điểm c1 khoản này quy định căn cứ xác định theo từng trường hợp. Đối với tài sản có trên thị trường, sử dụng giá tài sản mới cùng loại đang mua, bán trên thị trường, bao gồm cả chi phí vận chuyển, lắp đặt nếu có. Đối với tài sản đặc thù không có trên thị trường, tính theo giá mua mới của tài sản tương đương, cùng nước sản xuất, có cùng công suất hoặc tính năng tương đương. Trường hợp không có tài sản tương đương thì tính theo nguyên giá ghi trên sổ kế toán, bao gồm cả tài sản đã được đầu tư, mua sắm bằng ngoại tệ. Như vậy, căn cứ giá sổ sách được áp dụng trong trường hợp tài sản đặc thù không có trên thị trường và không có tài sản tương đương theo quy định nêu trên.
Đối với nhà cửa, giá thị trường là đơn giá xây dựng cơ bản, suất vốn đầu tư xây dựng do cơ quan có thẩm quyền quy định tại thời điểm gần nhất với thời điểm xác định giá trị doanh nghiệp. Trường hợp chưa có quy định, giá được tính theo giá sổ sách, có xét thêm yếu tố trượt giá trong xây dựng cơ bản. Riêng nhà cửa, vật kiến trúc mới hoàn thành đầu tư xây dựng trong vòng ba năm trước thời điểm xác định giá trị doanh nghiệp được xác định theo giá trị quyết toán công trình đã được cơ quan có thẩm quyền phê duyệt. Nếu công trình chưa được phê duyệt quyết toán nhưng đã đưa vào sử dụng thì tạm tính theo giá ghi trên sổ kế toán. Sau khi quyết toán được cơ quan có thẩm quyền phê duyệt, doanh nghiệp thực hiện điều chỉnh sổ sách theo chế độ quy định.
Chất lượng còn lại của tài sản được xác định bằng tỷ lệ phần trăm so với chất lượng của tài sản cùng loại mua sắm mới hoặc đầu tư xây dựng mới. Việc xác định phải phù hợp với quy định của Nhà nước về điều kiện an toàn trong sử dụng, vận hành tài sản; bảo đảm chất lượng sản phẩm sản xuất, vệ sinh môi trường theo hướng dẫn của các Bộ quản lý ngành kinh tế kỹ thuật. Nếu chưa có quy định của Nhà nước, chất lượng tài sản được xác định như sau. Đối với máy móc thiết bị, phương tiện vận tải, thiết bị truyền dẫn, thiết bị dụng cụ quản lý và tài sản cố định khác, đánh giá lại theo thực tế nhưng không thấp hơn hai mươi phần trăm so với chất lượng tài sản cùng loại mua sắm mới. Đối với nhà cửa, vật kiến trúc, không thấp hơn hai mươi phần trăm so với chất lượng tài sản cùng loại đầu tư xây dựng mới. Bên cạnh đó, điểm đ khoản 2 Điều 6 quy định riêng đối với tài sản cố định đã khấu hao thu hồi đủ vốn; công cụ lao động, dụng cụ quản lý đã phân bổ hết giá trị vào chi phí kinh doanh nhưng công ty cổ phần tiếp tục sử dụng. Các tài sản này vẫn phải được đánh giá lại để tính vào giá trị doanh nghiệp, theo nguyên tắc không thấp hơn hai mươi phần trăm giá trị tài sản, công cụ, dụng cụ mua mới tại thời điểm xác định giá trị doanh nghiệp.
Tiền, giấy tờ có giá và tài sản ký cược, ký quỹ được xác định theo quy định tại khoản 3 và khoản 4 Điều 6 Thông tư. Tài sản bằng tiền gồm tiền mặt, tiền gửi và giấy tờ có giá của doanh nghiệp, bao gồm chứng chỉ tiền gửi, tín phiếu, kỳ phiếu, trái phiếu. Tiền mặt được xác định theo biên bản kiểm quỹ. Tiền gửi được xác định theo số dư đã đối chiếu, xác nhận với ngân hàng nơi doanh nghiệp mở tài khoản. Giấy tờ có giá được xác định theo giá giao dịch trên thị trường. Đối với giấy tờ có giá không có giao dịch, giá trị được xác định theo mệnh giá, cộng thêm lãi lũy kế chưa ghi nhận vào kết quả kinh doanh nếu có, tính đến thời điểm xác định giá trị doanh nghiệp. Về quy đổi ngoại tệ, điểm d khoản 3 Điều 6 yêu cầu các khoản mục tiền tệ có gốc ngoại tệ thuộc khoản này áp dụng tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch tại thời điểm kết thúc kỳ kế toán. Đối với tài sản ký cược, ký quỹ, khoản 4 Điều 6 quy định giá trị tài sản ký cược, ký quỹ ngắn hạn và dài hạn được xác định theo số dư thực tế trên sổ kế toán đã được đối chiếu xác nhận. Quy định này áp dụng cho cả tài sản ký cược, ký quỹ ngắn hạn và dài hạn, với căn cứ là số dư thực tế đã được đối chiếu, xác nhận.
Về trách nhiệm của tổ chức tư vấn và doanh nghiệp khi xác định giá trị, khoản 6 Điều 6 Thông tư yêu cầu tổ chức tư vấn xác định giá trị doanh nghiệp phải thực hiện phương pháp tài sản được quy định tại Mục 4 Chương II Nghị định 57/2026/NĐ-CP. Ngoài phương pháp tài sản, tổ chức tư vấn có thể lựa chọn thêm tối thiểu một phương pháp xác định giá trị doanh nghiệp khác theo pháp luật về giá và thẩm định giá để trình cơ quan đại diện chủ sở hữu xem xét, quyết định và công bố. Đối với số liệu kế toán sau đánh giá lại, khoản 4 Điều 3 quy định doanh nghiệp cổ phần hóa không điều chỉnh số liệu trong sổ sách kế toán, báo cáo tài chính tại thời điểm xác định giá trị doanh nghiệp theo kết quả đánh giá lại đã được cơ quan đại diện chủ sở hữu quyết định và công bố trong kết quả xác định giá trị doanh nghiệp. Riêng tài sản công chưa được phê duyệt quyết toán dự án đầu tư hình thành tài sản, điểm đ khoản 1 Điều 3 quy định trách nhiệm của cơ quan đại diện chủ sở hữu khi tài sản đã được Nhà nước giao quản lý, sử dụng và tính thành phần vốn nhà nước tại thời điểm xác định giá trị doanh nghiệp. Theo đó, cơ quan đại diện chủ sở hữu phải đưa vào phương án cổ phần hóa nội dung xử lý khi quyết toán dự án được phê duyệt, đối với trường hợp giá trị tài sản tăng hoặc giảm so với giá trị khi Nhà nước giao cho doanh nghiệp. Nội dung xử lý phải phù hợp với hình thức cổ phần hóa theo phương án được phê duyệt.
Nguồn tham khảo: https://luatvietnam.vn/doanh-nghiep/thong-tu-103-2026-tt-btc-huong-dan-xac-dinh-gia-tri-tai-san-khi-co-phan-hoa-doanh-nghiep-nhu-the-nao-561-115563-article.html