Tư vấn

Kinh tế - Tài chính

Ủy ban Kinh tế và Tài chính cho ý kiến về 3 dự án luật sửa đổi thuộc lĩnh vực ngân hàng


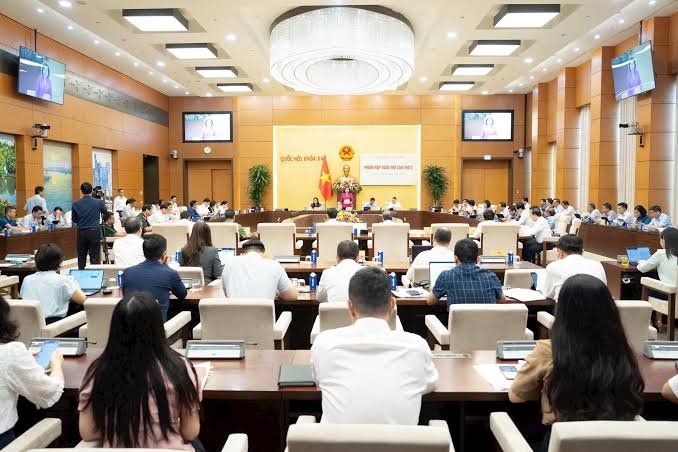
Sáng ngày 31/7/2026, Ủy ban Kinh tế và Tài chính đã tiến hành Phiên họp toàn thể lần thứ 3. Nội dung trọng tâm của phiên họp là xem xét, cho ý kiến đối với dự án luật sửa đổi, bổ sung một số điều của ba đạo luật then chốt trong ngành ngân hàng, bao gồm: Luật Ngân hàng Nhà nước Việt Nam (Luật số 46/2010/QH12), Luật Phòng, chống rửa tiền (Luật số 12/2022/QH15) và Luật Các tổ chức tín dụng (Luật số 32/2024/QH15).

Đây được đánh giá là dự án luật có ý nghĩa đặc biệt quan trọng, ảnh hưởng trực tiếp và sâu rộng tới sự an toàn của toàn hệ thống tổ chức tín dụng, sự ổn định tài chính - tiền tệ quốc gia cũng như môi trường đầu tư kinh doanh. Tại phiên họp, các đại biểu Quốc hội đã đưa ra nhiều đóng góp thiết thực và mang tính thực tiễn cao cho từng nội dung cụ thể.

Đối với Luật Ngân hàng Nhà nước Việt Nam, các ý kiến đánh giá cao sự chuẩn bị chu đáo của cơ quan soạn thảo nhằm đáp ứng kịp thời các đòi hỏi từ thực tiễn quản lý. Bên cạnh đó, các đại biểu cũng thảo luận sâu về những quy định liên quan đến nguyên tắc và phạm vi cấm sử dụng ngoại hối trên lãnh thổ Việt Nam.

Đối với Luật Phòng, chống rửa tiền, phiên họp ghi nhận sự ủng hộ mạnh mẽ đối với việc bổ sung Điều 33a về nhận biết các dấu hiệu nghi vấn trong giao dịch tài sản mã hóa. Đây được coi là bước đi chủ động, phù hợp với các chuẩn mực quốc tế về phòng, chống rửa tiền và tài trợ khủng bố xuyên biên giới trong bối cảnh công nghệ số phát triển nhanh chóng.

Về các nội dung sửa đổi Luật Các tổ chức tín dụng, thảo luận tập trung vào thẩm quyền của Hội đồng quản trị trong việc phê duyệt giao dịch với người có liên quan, cũng như cơ chế thu giữ tài sản bảo đảm để xử lý nợ xấu. Một số đại biểu đề xuất nên loại trừ trách nhiệm phê duyệt riêng lẻ của Hội đồng quản trị đối với các giao dịch thông thường, giá trị nhỏ và rủi ro thấp, chẳng hạn như nhận tiền gửi tiết kiệm quy mô nhỏ.

Thay mặt đơn vị soạn thảo, Phó Thống đốc Ngân hàng Nhà nước Việt Nam Đoàn Thái Sơn đã ghi nhận các đóng góp thấu đáo của các đại biểu và giải trình làm rõ thêm một số vấn đề trọng tâm.

Phát biểu kết luận, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi đánh giá cao tinh thần trách nhiệm của các đại biểu tại phiên họp. Ông khẳng định Thường trực Ủy ban Kinh tế và Tài chính sẽ phối hợp chặt chẽ với các cơ quan liên quan để tiếp thu tối đa các ý kiến đóng góp, khẩn trương hoàn thiện báo cáo thẩm tra bảo đảm chất lượng cao nhất và thể hiện rõ chính kiến trước khi trình Quốc hội.

Nguồn: https://thitruongtaichinhtiente.vn/uy-ban-kinh-te-va-tai-chinh-cho-y-kien-ve-3-du-thao-luat-lien-quan-den-nganh-ngan-hang-84649.html
ĐỌC THÊM

Quy định về hoạt động đấu thầu hàng hoá, dịch vụ?

Đấu thầu là phương thức lựa chọn nhà thẩu phù hợp để thực hiện một công việc cụ thể. Tùy thuộc nội dung công việc mà nhà thầu phải thực hiện, người ta phân chia đấu thầu thành các loại tương ứng

Quỹ etf là gì? 5 quy định bạn cần biết về quỹ etf

Đối với các nhà đầu tư chứng khoán hiện nay, việc đầu tư vào các chứng chỉ quỹ có lẽ đã không còn quá xa lạ, một trong số đó chính là quỹ etf.

Hàng hoá tạm nhập khẩu để trưng bày và giới thiệu phải tái xuất khẩu sau khi kết thúc việc trưng bày, giới thiệu nhưng không quá mấy tháng?

Cho tôi hỏi hàng hoá tạm nhập khẩu để trưng bày và giới thiệu phải tái xuất khẩu sau khi kết thúc việc trưng bày, giới thiệu nhưng không quá mấy tháng? T

Việc đình chỉ thực hiện hợp đồng thương mại được áp dụng trong trường hợp nào? Hậu quả pháp lý của việc đình chỉ là gì?

Cho tôi hỏi về chế tài đình chỉ thực hiện hợp đồng thương mại sẽ được áp dụng trong trường hợp nào? Khi áp dụng việc đình chỉ thực hiện hợp đồng thì sẽ có những hậu quả pháp lý gì?

Vay tín chấp không có khả năng trả nợ thì giải quyết như thế nào?

Theo quy định pháp luật hiện nay thì chưa có nội dung nào đề nghị về việc truy cứu trách nhiệm hình sự với khách hàng vay vốn tín chấp mà không hoàn trả được nợ do khó khăn về tài chính.

Trách nhiệm bồi thường thiệt hại trong hợp đồng kinh doanh thương mại

Trách nhiệm bồi thường thiệt hại là một trong các chế tài được áp dụng trong hợp đồng thương mại nhằm bảo vệ quyền lợi chính đáng của các chủ thể khi tham gia vào hợp hợp đồng thương mại

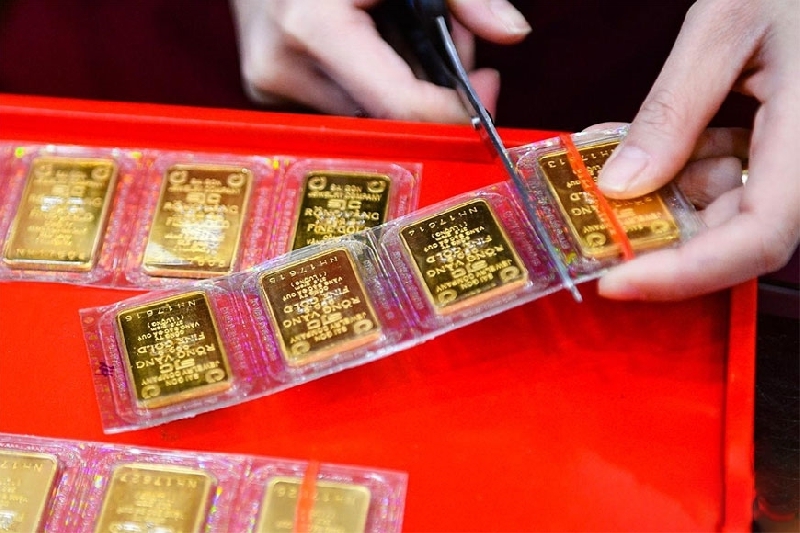
Sửa đổi quy định về thông báo kết quả giao dịch mua bán vàng miếng

Mới đây, Ngân hàng Nhà nước Việt Nam đã ban hành Thông tư 12/2023/TT-NHNN sửa đổi Thông tư 06/2013/TT-NHNN hướng dẫn hoạt động mua, bán vàng miếng trên thị trường trong nước của Ngân hàng Nhà nước.

Giá vàng sẽ tăng kỷ lục trong năm 2024, nhà đầu tư nên mua

Chuyên gia ngân hàng JPMorgan khuyến nghị: "Mỗi lần giá vàng giảm, nhà đầu tư nên xem xét mua vào".

03 trường hợp cá nhân được cấp chứng chỉ đấu thầu theo quy định mới nhất 2024 là gì?

03 trường hợp cá nhân được cấp chứng chỉ đấu thầu theo quy định mới nhất năm nay là gì? Cơ quan nào có thẩm quyền cấp chứng chỉ nghiệp vụ chuyên môn về đấu thầu?

Chuyển giao quyền sở hữu hàng hóa cho bên mua

Việc xác định quyền sở hữu hàng hóa đã được chuyển giao cho bên mua hay chưa, địa điểm và thời gian diễn ra việc chuyển giao quyền sở hữu hàng hóa…

Chứng chỉ hành nghề đại lý thuế: 4 điều cần biết

Để được cấp chứng chỉ hành nghề đại lý thuế, cá nhân phải đáp ứng các điều kiện dự thi theo quy định. Cùng tìm hiểu cụ thể những điều kiện này qua bài viết sau.

HÓA ĐƠN TỪ BAO NHIÊU TIỀN THÌ PHẢI LÀM HỢP ĐỒNG KINH TẾ

Khi kinh doanh chắc hẳn bạn luôn cần có những vấn đề về pháp luật can thiệp vào những vấn đề cần thiết để đảm bảo lợi ích cho doanh nghiệp mình cũng như bảo vệ tính công bằng khi kinh doanh. Vì thế cần...

Lãi suất thả nổi là gì? Mức lãi suất thả nổi của các ngân hàng hiện nay

Lãi suất thả nổi là một khái niệm được sử dụng phổ biến trong lĩnh vực tài chính. Cùng tìm hiểu về lãi suất thả nổi là gì, cách tính lãi suất thả nổi và mức lãi suất thả nổi của các ngân hàng hiện...

Thuế TNCN với người nước ngoài: Mức lương phải nộp và cách tính

Cách tính thuế thu nhập cá nhân với người nước ngoài được xác định theo từng đối tượng là cá nhân cư trú hoặc cá nhân không cư trú. Trong đó, với mỗi loại đối tượng sẽ có cách tính thuế khác nhau.