Nhà thầu nước ngoài có thu nhập phát sinh tại VN là tiền bồi thường thu được từ bên đối tác vi phạm hợp đồng thì có chịu thuế TNDN không?
Căn cứ tại Điều 7 Thông tư 103/2014/TT-BTC quy định về thu nhập chịu thuế TNDN như sau:
Điều 7. Thu nhập chịu thuế TNDN
1. Thu nhập chịu thuế TNDN của Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài là thu nhập phát sinh từ hoạt động cung cấp, phân phối hàng hóa; cung cấp dịch vụ, dịch vụ gắn với hàng hóa tại Việt Nam trên cơ sở hợp đồng nhà thầu, hợp đồng nhà thầu phụ (trừ trường hợp quy định tại Điều 2 Chương I).
[...]
3. Thu nhập phát sinh tại Việt Nam của Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài là các khoản thu nhập nhận được dưới bất kỳ hình thức nào trên cơ sở hợp đồng nhà thầu, hợp đồng nhà thầu phụ (trừ trường hợp quy định tại Điều 2 Chương I), không phụ thuộc vào địa điểm tiến hành hoạt động kinh doanh của Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài. Thu nhập chịu thuế của Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài trong một số trường hợp cụ thể như sau:
[...]
- Tiền phạt, tiền bồi thường thu được từ bên đối tác vi phạm hợp đồng.
Bên cạnh đó, tại khoản 2 Điều 13 Thông tư 103/2014/TT-BTC quy định tỷ lệ (%) thuế TNDN tính trên doanh thu tính thuế đối với ngành kinh doanh như sau:
|
TT |
Ngành kinh doanh |
Tỷ lệ % thuế TNDN tính trên doanh thu tính thuế |
|
[...] |
|
|
|
5 |
Hoạt động sản xuất, kinh doanh khác, vận chuyển (bao gồm vận chuyển đường biển, vận chuyển hàng không) |
2 |
|
6 |
Chuyển nhượng chứng khoán, chứng chỉ tiền gửi, tái bảo hiểm ra nước ngoài, hoa hồng nhượng tái bảo hiểm |
0,1 |
|
7 |
Lãi tiền vay |
5 |
|
8 |
Thu nhập bản quyền |
10 |
Đồng thời, tại Công văn 6067/CTHDU-TTHT năm 2024 hướng dẫn chính sách thuế nhà thầu như sau:
Trường hợp nhà thầu nước ngoài có thu nhập phát sinh tại Việt Nam là tiền bồi thường thu được từ bên đối tác vi phạm hợp đồng thì thu nhập này là thu nhập chịu thuế TNDN của nhà thầu nước ngoài. Nhà thầu nước ngoài xác định doanh thu tính thuế TNDN theo quy định tại điểm b.1 khoản 1 điều 13 Thông tư số 103/2014/TT-BTC của Bộ Tài chính và khai nộp thuế TNDN theo tỷ lệ thuế TNDN trên doanh thu tính thuế là 2%.
Như vậy, từ những căn cứ nêu trên, trường hợp nhà thầu nước ngoài có thu nhập phát sinh tại Việt Nam là tiền bồi thường thu được từ bên đối tác vi phạm hợp đồng thì thu nhập này là thu nhập chịu thuế TNDN của nhà thầu nước ngoài.
Việc khai nộp thuế TNDN theo tỷ lệ thuế TNDN trên doanh thu tính thuế sẽ là 2% theo quy định của pháp luật. Doanh thu tính thuế TNDN Nhà thầu nước ngoài được xác định theo quy định tại điểm b.1 khoản 1 Điều 13 Thông tư 103/2014/TT-BTC, cụ thể:
Trường hợp, theo thỏa thuận tại hợp đồng nhà thầu, hợp đồng nhà thầu phụ, doanh thu Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài nhận được không bao gồm thuế TNDN phải nộp thì doanh thu tính thuế TNDN được xác định theo công thức sau:
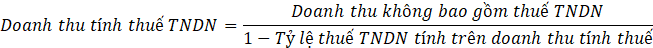
Thu nhập phát sinh tại Việt Nam của Nhà thầu nước ngoài là gì?
Tại khoản 3 Điều 7 Thông tư 103/2014/TT-BTC quy định về thu nhập chịu thuế TNDN như sau:
Điều 7. Thu nhập chịu thuế TNDN
[...]
3. Thu nhập phát sinh tại Việt Nam của Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài là các khoản thu nhập nhận được dưới bất kỳ hình thức nào trên cơ sở hợp đồng nhà thầu, hợp đồng nhà thầu phụ (trừ trường hợp quy định tại Điều 2 Chương I), không phụ thuộc vào địa điểm tiến hành hoạt động kinh doanh của Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài. Thu nhập chịu thuế của Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài trong một số trường hợp cụ thể như sau:
[...]
Như vậy, thu nhập phát sinh tại Việt Nam của Nhà thầu nước ngoài là các khoản thu nhập nhận được dưới bất kỳ hình thức nào trên cơ sở hợp đồng nhà thầu, hợp đồng nhà thầu phụ (trừ trường hợp quy định tại Điều 2 Chương 1 Thông tư 103/2014/TT-BTC), không phụ thuộc vào địa điểm tiến hành hoạt động kinh doanh của Nhà thầu nước ngoài.
Các loại thuế nào áp dụng tổ chức, cá nhân nước ngoài nào kinh doanh hoặc có thu nhập tại Việt Nam?
Căn cứ tại Điều 5 Thông tư 103/2014/TT-BTC quy định cụ thể các loại thuế như sau:
Điều 5. Các loại thuế áp dụng
1. Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài là tổ chức kinh doanh thực hiện nghĩa vụ thuế giá trị gia tăng (GTGT), thuế thu nhập doanh nghiệp (TNDN) theo hướng dẫn tại Thông tư này.
2. Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài là cá nhân nước ngoài kinh doanh thực hiện nghĩa vụ thuế GTGT theo hướng dẫn tại Thông tư này, thuế thu nhập cá nhân (TNCN) theo pháp luật về thuế TNCN.
3. Đối với các loại thuế, phí và lệ phí khác, Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài thực hiện theo các văn bản pháp luật về thuế, phí và lệ phí khác hiện hành.
Như vậy, các loại thuế áp dụng tổ chức, cá nhân nước ngoài nào kinh doanh hoặc có thu nhập tại Việt Nam gồm:
- Nhà thầu nước ngoài, nhà thầu phụ nước ngoài là tổ chức kinh doanh thực hiện nghĩa vụ thuế giá trị gia tăng (GTGT), thuế thu nhập doanh nghiệp (TNDN) theo hướng dẫn tại Thông tư 103/2014/TT-BTC.
- Nhà thầu nước ngoài, nhà thầu phụ nước ngoài là cá nhân nước ngoài kinh doanh thực hiện nghĩa vụ thuế GTGT theo hướng dẫn tại Thông tư 103/2014/TT-BTC, thuế thu nhập cá nhân (TNCN) theo phápluật về thuế TNCN.