1. Thuế TNCN với người nước ngoài là cá nhân cư trú
1.1. Khi nào người nước ngoài là cá nhân cư trú?
Khoản 2 Điều 2 Luật Thuế thu nhập cá nhân 2007 quy định cá nhân cư trú là người đáp ứng một trong hai điều kiện sau:
- Có mặt tại Việt Nam từ 183 ngày trở lên tính trong 01 năm dương lịch hoặc tính theo 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam.
- Có nơi ở thường xuyên tại Việt Nam, bao gồm có nơi ở theo đăng ký thường trú hoặc có nhà thuê tại Việt Nam theo hợp đồng thuê có thời hạn (thuê để ở).
1.2. Mức lương phải nộp thuế thu nhập cá nhân
Căn cứ Điều 1 Nghị quyết 954/2020/UBTVQH14 và Điều 9 Thông tư 111/2013/TT-BTC, người nước ngoài ký hợp đồng lao động từ 03 tháng trở lên thì chỉ phải nộp thuế thu nhập cá nhân nếu có thu nhập từ tiền lương, tiền công trên 11 triệu đồng/tháng với điều điều kiện không có người phụ thuộc.
Trường hợp có 01 người phụ thuộc thì chỉ phải nộp thuế thu nhập cá nhân nếu thu nhập từ tiền lương, tiền công trên 15,4 triệu đồng/tháng (thêm 01 người thuộc thì chỉ phải nộp thuế nếu thu nhập từ tiền lương, tiền công tăng thêm 4,4 triệu đồng/tháng).
1.3. Cách tính thuế TNCN với người nước ngoài
Cách tính thuế của cá nhân nước ngoài ký hợp đồng lao động từ 03 tháng trở lên áp dụng như với người Việt Nam ký hợp đồng lao động từ 03 tháng trở lên. Nói cách khác, khi thuộc trường hợp này sẽ tính thuế theo biểu lũy tiến từng phần (thuế tính theo bậc thuế và mỗi bậc có thuế suất khác nhau).
Căn cứ Điều 7 Thông tư 111/2013/TT-BTC, số thuế thu nhập cá nhân phải nộp tính theo công thức sau:
Thuế thu nhập cá nhân phải nộp = Thuế suất x Thu nhập tính thuế
Trong đó:
(1) Thu nhập tính thuế được xác định như sau:
Thu nhập tính thuế thu nhập cá nhân = Thu nhập chịu thuế - Các khoản giảm trừ
Thu nhập chịu thuế thì được xác định như sau:
Thu nhập chịu thuế thu nhập cá nhân = Tổng thu nhập - Các khoản thu nhập được miễn thuế
(2) Thuế suất theo lũy tiến từng phần
Thuế suất áp dụng đối với cá nhân cư trú ký hợp đồng lao động từ 03 tháng trở lên theo phương pháp lũy tiến từng phần gồm 07 bậc thuế khác nhau:
- Bậc 1: 5%.
- Bậc 2: 10%.
- Bậc 3: 15%.
- Bậc 4: 20%.
- Bậc 5: 25%.
- Bậc 6: 30%.
- Bậc 7: 35%.
2. Thuế TNCN với người nước ngoài là cá nhân không cư trú
2.1. Thế nào là cá nhân không cư trú?
Người nước ngoài không đáp ứng đủ điều kiện của cá nhân cư trú thì được xác định là cá nhân không cư trú.
Cá nhân nước ngoài là cá nhân không cư trú có thu nhập từ tiền lương, tiền công phát sinh trong lãnh thổ Việt Nam thì phải nộp thuế thu nhập cá nhân theo quy định.
2.2. Mức lương bao nhiêu phải nộp thuế?
Cá nhân không cư trú thì không được tính giảm trừ gia cảnh nên chỉ cần có thu nhập chịu thuế sẽ phải nộp thuế thu nhập cá nhân (thu nhập chịu thuế > 0 sẽ phải nộp thuế).
Nói cách khác, chỉ cần có thu nhập từ tiền lương, tiền công sẽ phải nộp thuế với mức thuế suất 20%/thu nhập chịu thuế; trường hợp có đóng góp từ thiện, khuyến học, nhân đạo, khoản đóng bảo hiểm, quỹ hưu trí tự nguyện theo quy định thì được trừ khoản này.
2.3. Cách tính thuế đối với cá nhân không cư trú
Khoản 1 Điều 18 Thông tư 111/2013/TT-BTC quy định số thuế thu nhập cá nhân đối với cá nhân không cư trú được xác định theo công thức sau:
Thuế thu nhập cá nhân phải nộp = 20% x Thu nhập chịu thuế
Thu nhập chịu thuế trong trường hợp này được xác định bằng tổng tiền lương, tiền thù lao, tiền công, các khoản thu nhập khác có tính chất tiền công, tiền lương mà người nộp thuế nhận được trong kỳ tính thuế.
Trong đó, thu nhập chịu thuế của cá nhân không cư trú được xác định như trường hợp thu nhập chịu thuế từ tiền lương, tiền công của cá nhân cư trú, cụ thể:
- Thời điểm xác định thu nhập chịu thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công là thời điểm tổ chức, cá nhân trả thu nhập.
- Riêng thời điểm xác định thu nhập chịu thuế thu nhập cá nhân đối với khoản tiền phí mua sản phẩm bảo hiểm có tích lũy là thời điểm doanh nghiệp bảo hiểm, công ty quản lý quỹ hữu trí tự nguyện trả tiền bảo hiểm.
Việc xác định thu nhập chịu thuế từ tiền công, tiền lương tại Việt Nam trong trường hợp cá nhân không cư trú đồng thời làm việc ở Việt Nam và nước ngoài nhưng không tách riêng được phần thu nhập phát sinh tại Việt Nam thì thực hiện theo công thức sau:
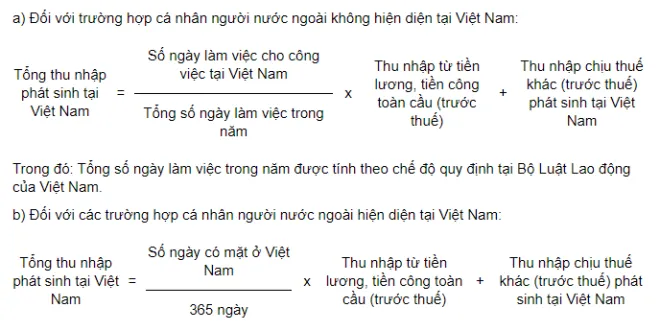
Lưu ý: Thu nhập chịu thuế khác (thu nhập trước thuế) phát sinh tại Việt Nam nêu trên là các khoản lợi ích khác bằng tiền hoặc không bằng tiền mà người lao động được hưởng ngoài tiền công, tiền lương do người sử dụng lao động trả hoặc trả hộ cho người lao động.
Theo luavietnam.vn