1. Đáo hạn là gì?
Đáo hạn là một khái niệm quan trọng trong lĩnh vực ngân hàng, được sử dụng để chỉ quá trình kết thúc một hợp đồng tài chính hoặc tài khoản ngân hàng theo thời hạn đã được định trước.
Khi một tài khoản hoặc hợp đồng đến ngày đáo hạn, người gửi tiết kiệm hoặc người vay phải đối mặt với quyết định quan trọng về việc rút toàn bộ số tiền gửi hoặc trả nợ kèm theo lãi suất đã thỏa thuận.
Với việc đáo hạn, người gửi tiết kiệm có quyền lựa chọn rút toàn bộ số tiền gốc và lãi suất tích lũy trong tài khoản tiết kiệm của mình. Đối với người vay, đáo hạn có nghĩa là họ phải trả lại số tiền vay và lãi suất đã thỏa thuận cho ngân hàng hoặc tổ chức tín dụng tương ứng. Đối với hợp đồng tài chính, đáo hạn là ngày cuối cùng mà các bên phải tuân thủ các điều khoản và điều kiện đã thỏa thuận.
Đáo hạn là một yếu tố quan trọng trong quản lý tài chính và lập kế hoạch đầu tư, vì đáo hạn cho phép các bên chuẩn bị và đảm bảo việc thanh toán và giải quyết các cam kết tài chính một cách đúng hạn và đáng tin cậy.
Đáo hạn là một quá trình quan trọng trong ngành ngân hàng, đồng thời tạo ra cơ hội và thách thức cho người gửi tiết kiệm và người vay trong việc quản lý và tận dụng tối đa các tài nguyên tài chính của mình.
2. Các hình thức đáo hạn hiện nay
Hiện nay, có hai hình thức đáo hạn phổ biến trong lĩnh vực ngân hàng, đó là đáo hạn gửi tiết kiệm và đáo hạn khoản vay. Dưới đây là mô tả chi tiết về cả hai hình thức này:
2.1 Đáo hạn gửi tiết kiệm
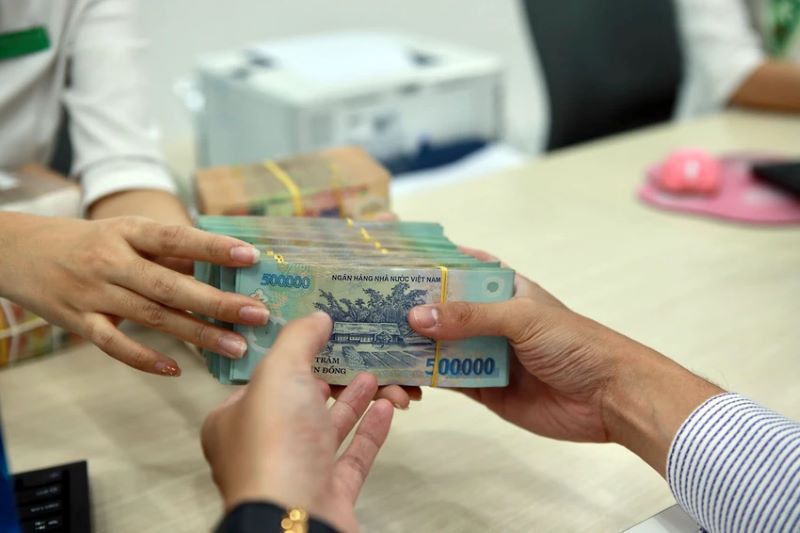
Đáo hạn gửi tiết kiệm là quá trình kết thúc một hợp đồng gửi tiết kiệm theo thời hạn đã được định trước. Khi đến ngày đáo hạn, người gửi tiết kiệm có quyền lựa chọn rút toàn bộ số tiền gốc và lãi suất tích lũy trong tài khoản tiết kiệm của mình.
Người gửi tiết kiệm có một số tùy chọn khi đáo hạn gửi tiết kiệm:
-
Rút toàn bộ số tiền gốc và lãi suất tích lũy: Người gửi tiết kiệm có thể rút toàn bộ số tiền gốc cùng với lãi suất tích lũy từ thời gian gửi.
-
Rút một phần số tiền gốc: Người gửi tiết kiệm có thể chỉ rút một phần số tiền gốc và để lại số tiền còn lại tiếp tục gửi tiết kiệm.
-
Gia hạn gửi tiết kiệm: Người gửi tiết kiệm có thể quyết định gia hạn tiết kiệm với số tiền gốc ban đầu hoặc thay đổi số tiền gửi.
Đáo hạn gửi tiết kiệm thường áp dụng lãi suất ưu đãi và có thời hạn linh hoạt, từ một tháng đến nhiều năm. Hình thức này hỗ trợ người gửi tiền có kế hoạch tiết kiệm dài hạn và hưởng lãi suất hấp dẫn. Tuy nhiên, trước khi ký hợp đồng gửi tiết kiệm, người gửi cần xem xét kỹ về điều khoản đáo hạn và các điều kiện gửi tiền để đảm bảo lựa chọn phù hợp với mục tiêu tài chính cá nhân.
2.2 Đáo hạn khoản vay
Đáo hạn khoản vay là quá trình kết thúc thời hạn vay và người vay phải trả lại số tiền cùng với lãi suất theo thỏa thuận ban đầu. Thông thường, thời hạn vay và ngày đáo hạn sẽ được ghi rõ trong hợp đồng.
Trước khi đáo hạn, người vay nên chủ động lên kế hoạch và đảm bảo có đủ tiền để thanh toán khoản vay khi hết hạn. Nếu không thể thanh toán đủ số tiền vay, người vay có thể đàm phán với ngân hàng hoặc tổ chức tài chính để gia hạn thời gian vay hoặc chọn hình thức trả nợ khác phù hợp.
Người vay có một số lựa chọn khi đáo hạn khoản vay:
-
Trả nợ một lần: Người vay có thể trả toàn bộ số tiền vay cùng với lãi suất tích lũy vào ngày đáo hạn.
-
Gia hạn vay: Nếu người vay không thể trả nợ vào ngày đáo hạn, họ có thể thương lượng với ngân hàng để gia hạn khoản vay. Quá trình này có thể yêu cầu việc tái đàm phán về mức lãi suất và thời gian trả nợ mới.
-
Xác định số tiền thanh toán: Trước ngày đáo hạn, người gửi tiết kiệm hoặc người vay cần xác định chính xác số tiền cần thanh toán, bao gồm cả số tiền gốc và lãi suất tích lũy (nếu có). Điều này giúp tránh tình trạng không đủ tiền để thanh toán hoặc trả nợ không đúng số tiền.
-
Thực hiện thanh toán đúng hạn: Ngày đáo hạn là thời điểm quan trọng, người gửi tiết kiệm hoặc người vay cần đảm bảo thực hiện thanh toán đúng hạn. Đối với đáo hạn gửi tiết kiệm, người gửi cần đến ngân hàng và rút tiền theo hợp đồng gửi tiết kiệm.
-
Trong trường hợp đáo hạn khoản vay, người vay cần chuyển số tiền cần trả về ngân hàng trước thời điểm đáo hạn hoặc thực hiện các phương thức thanh toán khác theo thỏa thuận để trả nợ đúng hạn.
3. Điều kiện cần thiết khi đáo hạn ngân hàng
Khi đáo hạn ngân hàng, có một số điều kiện cần thiết mà người gửi tiết kiệm hoặc người vay phải tuân thủ, bao gồm:
-
Tuân thủ quy định về thời gian đáo hạn: Người gửi tiết kiệm hoặc người vay phải đợi đến thời gian đáo hạn đã được thỏa thuận trước đó trước khi thực hiện các hành động liên quan đến số tiền gửi hoặc trả nợ.
-
Thỏa thuận với ngân hàng: Trong trường hợp đáo hạn gửi tiết kiệm, người gửi tiết kiệm phải thông báo trước cho ngân hàng về ý định rút tiền và thỏa thuận về phương thức thanh toán. Đối với đáo hạn khoản vay, người vay phải thỏa thuận với ngân hàng về việc trả nợ đúng hạn.
4. Cách tính lãi suất đáo hạn ngân hàng
Cách tính lãi suất đáo hạn ngân hàng thường phụ thuộc vào loại hợp đồng hoặc sản phẩm tài chính được sử dụng. Tuy nhiên, phương pháp chung để tính lãi suất đáo hạn là sử dụng công thức:
Lãi suất đáo hạn = (Số tiền lãi x Mức lãi suất x Thời gian) / (Số tiền gốc x Thời gian)
Trong đó:
-
Số tiền lãi là số tiền được tính dựa trên mức lãi suất đã thỏa thuận.
-
Mức lãi suất là tỷ lệ lãi suất được áp dụng cho khoản vay hoặc số tiền gửi.
-
Thời gian là khoảng thời gian tính theo đơn vị thời gian (tháng, năm).
5. Rủi ro khi đáo hạn ngân hàng như thế nào?
Khi đáo hạn ngân hàng, có một số rủi ro cần lưu ý, bao gồm:
-
Rủi ro thất thoát lãi suất: Nếu không chú ý đến thời hạn đáo hạn, người gửi tiết kiệm hoặc người vay có thể bị mất lãi suất hoặc bị áp dụng mức lãi suất thấp hơn trong giai đoạn sau.
-
Rủi ro mất cân đối tài chính: Nếu không chuẩn bị đủ tiền để trả nợ hoặc rút tiền gửi đáo hạn, người gửi tiết kiệm hoặc người vay có thể gặp khó khăn tài chính và phải đối mặt với các hình phạt hoặc mất điểm tín dụng.
-
Rủi ro không lựa chọn phù hợp: Nếu không lựa chọn đúng hình thức đáo hạn phù hợp với nhu cầu và tình hình tài chính cá nhân, người gửi tiết kiệm hoặc người vay có thể gặp khó khăn và không tận dụng được lợi ích tối đa từ quyết định đáo hạn.
Bài viết đã giúp người đọc hiểu rõ được đáo hạn là gì cũng như cách tính lãi suất đáo hạn ngân hàng. Hy vọng qua bài viết này có thể giúp bạn đọc đưa ra quyết định thông minh và đạt được lợi ích tối đa từ việc sử dụng các dịch vụ ngân hàng.
Theo luatvietnam.vn